本記事の概要
本記事では、三井化学によるJSR買収と連結子会社化について現役の化学メーカーエンジニアである筆者が解説します。本記事は四部構成の第一部になり、第一部では以下の項目を解説します。
- 三井化学によるJSR買収の経緯
- 三井化学がJSR買収によって手に入れたもの
- JSRにつけられた値札の値ごろ感
三井化学によるJSR買収の経緯と時系列(2023年〜2026年)
2026年11月9日、三井化学によるJSRの買収が発表されました(引用1)。価格は1.8兆円に上り、日本の化学業界最大の買収と言われた昭和電工による日立化成の買収にかかった約1兆円(引用2)を大きく上回る、まさに巨額買収です。なぜこの買収劇が起こったのか?何が狙いなのか?分析をする前に、今回の買収が起こるまでの経緯を時系列で振り返ります。
JICによるJSR非上場化と目的(2023〜2024年)
ことの発端は、JIC(産業革新投資機構)によるJSRの非上場化でした(引用3)。JSRから2023年6月26日に正式な発表があり(引用4)、その後2024年6月25日に上場廃止となりました(引用5)。JICは『「日本の産業競争力強化」のため、「リスクマネーの好循環」の創出に貢献する公的投資機関』(引用6)です。噛み砕くと、「日本経済の強化を目的とした半官半民の投資銀行」がJICです。2023~2024年のJICによるJSRの買収は半導体材料産業を再編し日本の産業競争力を推進することを目的としていました。以下にJICによる発表の引用を示します。
現在、半導体は世界中のあらゆる場で使用され、世界各国がその獲得と共に、開発・製造に関しても熾烈な競争を行っている。こうした半導体の開発・製造の成否を決める生命線となるのが半導体材料であり、この半導体材料産業の国際競争力を高めることは、我が国の産業競争力強化に向けて重要である。
こうした背景の下、本公開買付けでは、JSRが短期的な業績への影響にとらわれず、大胆かつ中長期的な戦略投資をスピード感を持ち円滑に実行できるよう、JICCが戦略的パートナーとなり公開買付けを実施し非上場化を図り、構造改革や業界再編を機動的に推進する。
本取組を通じて、我が国の半導体材料産業の国際競争力強化に向けた事業再編や民間資金獲得を推進していく。
JSR非上場化後の事業再編と半導体材料への集中
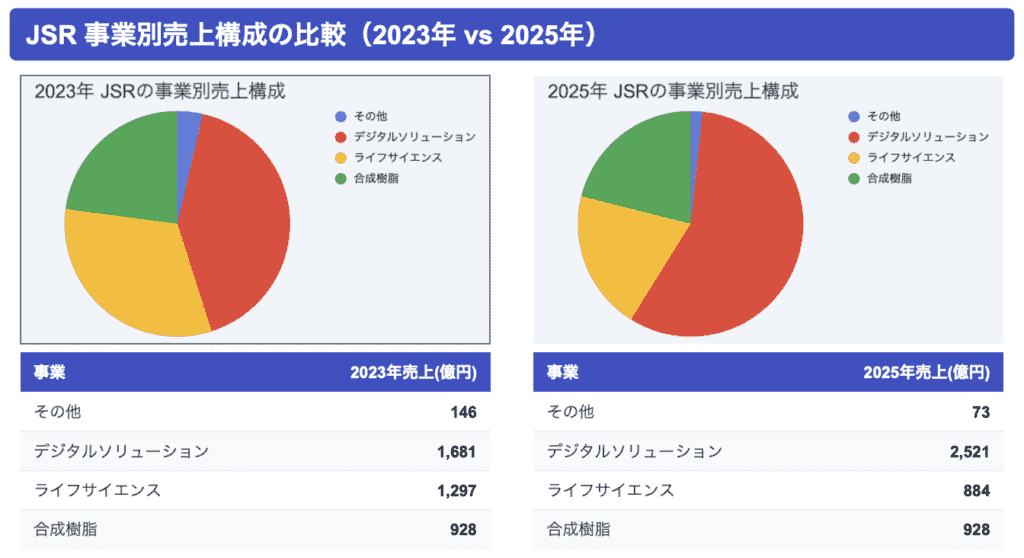
JSRの非上場化後、社長交代(引用7)や買収、能力増強を含む半導体材料事業の強化(引用8、引用9、引用10)とその他の事業の切り離しを進めました(引用11、引用12、引用13、引用14、引用15)。2023年の非上場化前(引用16)と2025年時点(引用17)での事業構成を比較した結果を下に示します。2023年から2025年で半導体材料に係るデジタルソリューション事業の売上構成比が大きく伸びており、売上も1681億円から2521億円に大きく伸びています。
売却報道から三井化学による買収決定まで(2026年)
その後、2026年5月28日の報道(引用18)でJICがJSRの売却を検討していることが報じられました。同年5月に売却先が三菱ケミカルか三井化学に絞られたと報道(引用19)があり、同年11月9日に三井化学によるJSR買収が決定しました(引用1)。三井化学はこの買収を契機に半導体材料を中心としたポートフォリオ改革を進める意思を示しています。
事業ポートフォリオの変革を進め、さらなる企業価値の向上や外部環境の変化に強い企業グループを実現するために、事業の絞り込みも重要と考えており、成長領域においても期待値に満たない事業/関係会社のライトアセット化を図ります。
https://jp.mitsuichemicals.com/content/dam/mitsuichemicals/sites/mci/documents/release/2026/261109.pdf
三井化学がJSR買収で手に入れた半導体材料ポートフォリオ
三井化学はJSRの買収によって何を手に入れるのか?半導体材料事業に狙いを定めた買収である点は間違いないため、各社の現状を下敷きに分析と整理を進めていきます。
三井化学の現状:高収益だが幅が狭い半導体材料事業
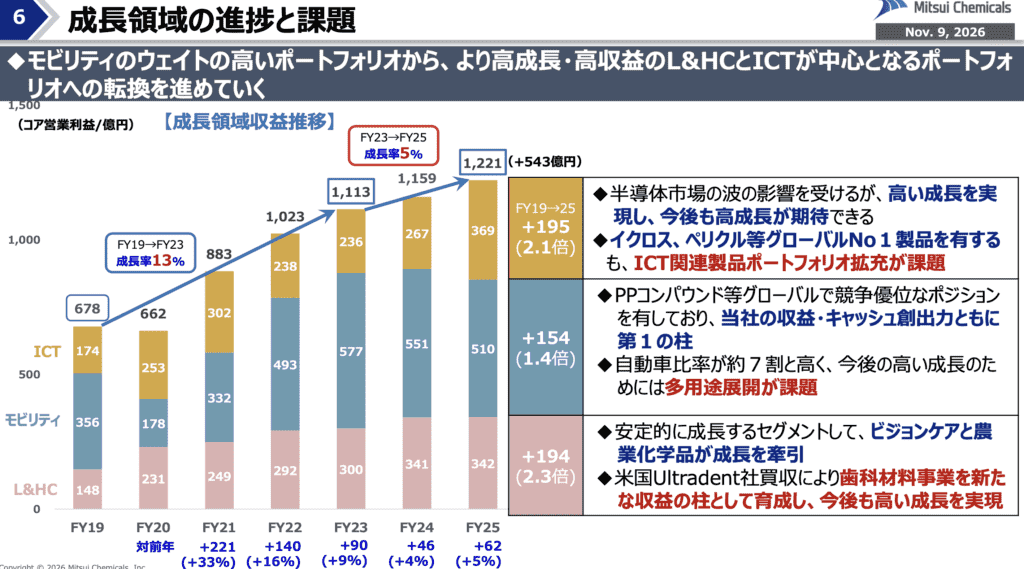
三井化学の事業ポートフォリオを確認します。2026年11月11日に発表された中間期決算を確認すると以下のスライドが示されていました(引用20)。成長領域として定義されているのは、ライフ&ヘルスケア・ソリューションとモビリティソリューション、ICTソリューションです。今後はこれらの事業領域に注力していくことが明確です。上期のコア営業利益はモビリティソリューションが最大で366億円であるものの、コア営業利益率はICTソリューションが高く、15.6%に上ります。
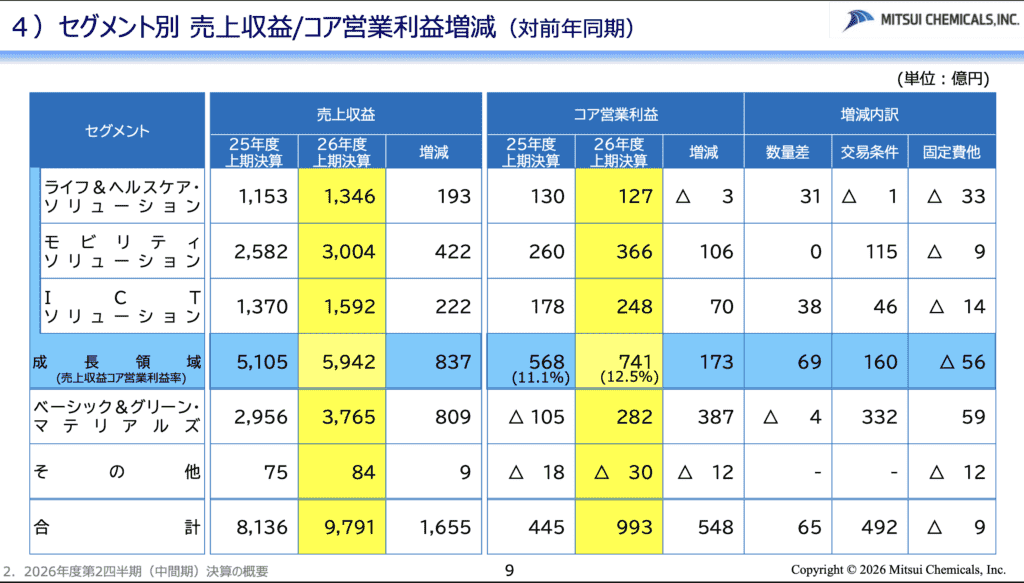
また、同様の資料より成長領域で好調さを見せているのは、メガネレンズと歯科材料、そしてICTソリューション領域に分類される半導体材料であることが分かります。先ほどのスライドを含めて読み取ると、半導体材料事業がICTソリューション領域の高い利益率を牽引していることが分かります。なお、非成長事業のベーシック&グリーン・マテリアルズは見通しも暗いことが示されています。
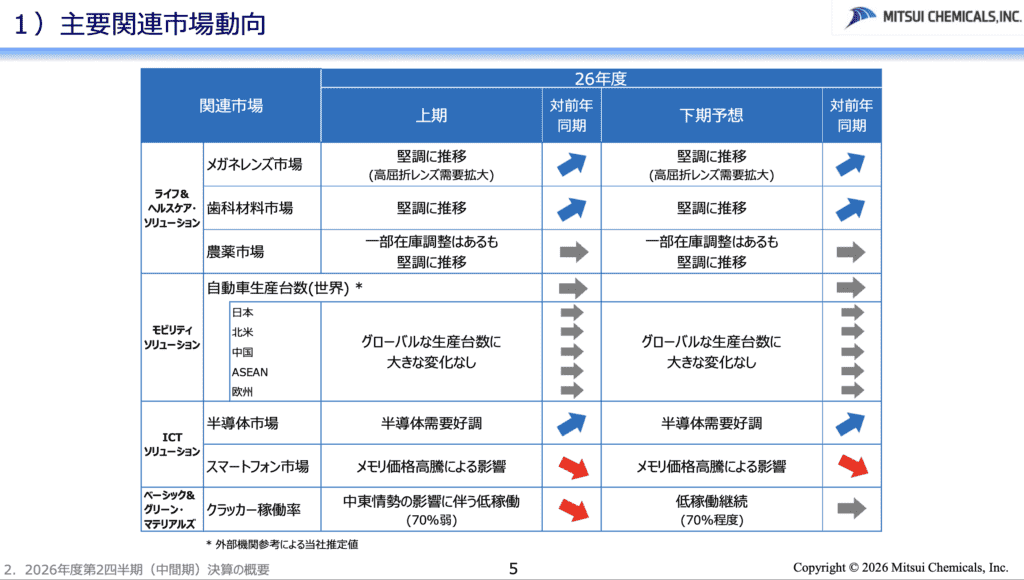
好調な業績と見通しを示す三井化学の半導体材料ですが、主だったものとしてホームページでは
が紹介されています。特にペリクルとイクロステープはグローバルNo.1の製品であると明言されており(引用24)、半導体材料市場で確かな競争力を有しています。ICTソリューション領域を中心とした事業運営を進める宣言をするとともに、矢継ぎ早にICT以外の事業領域の切り離しを進める方針を示しています。JSRの買収を契機に半導体材料メーカーとして生まれ変わろうとしていることがよくわかります。
JSRの現状:V字回復を牽引する先端電子材料
次にJSRのポートフォリオを2026年5月20日に発表された2025年通期決算説明資料(引用25)から確認します。2025年の実績は
- 売上高4407億円(前年+519億円)
- コア営業利益623億円(前年+2450億円)
- コア営業利益率14.1%(前年+14.5pt)
- EBITDA897億円(前年+2260億円)
であり、前年の巨額赤字から驚異的なV字回復を見せています。
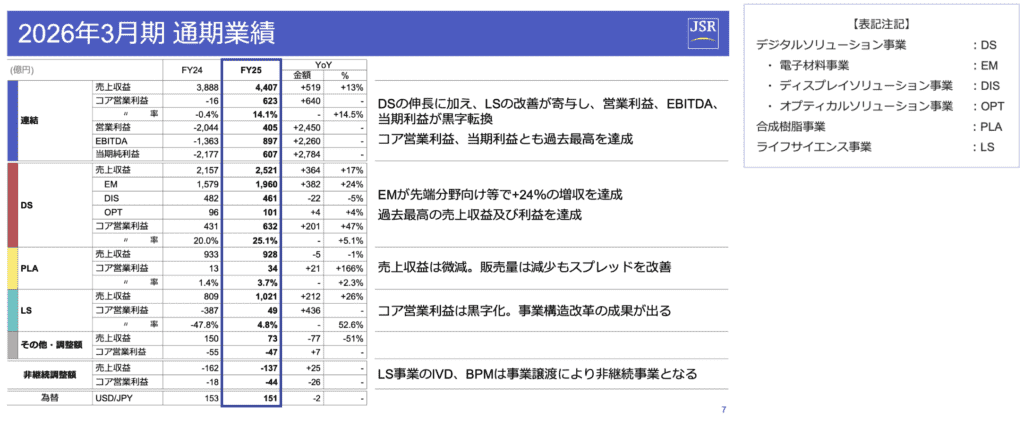
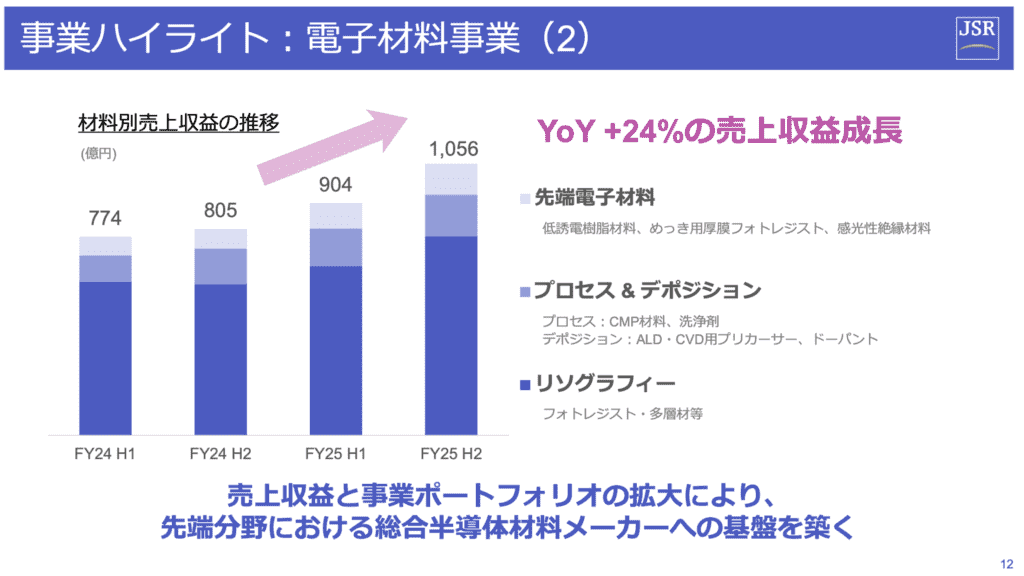
2024年と2025年いずれも収益の過半数をデジタルソリューション事業が占めており、その中でも電子材料事業であることが読み取れます。決算資料から、電子材料事業の中では先端電子材料やリソグラフィーが伸びていると説明があるため、JSRの収益を牽引するのはこれら半導体材料である事がわかります。「先端分野における総合半導体材料メーカーへの基盤を築く」とあるため、2025年以降も半導体材料を伸ばしていく意思を示していました。
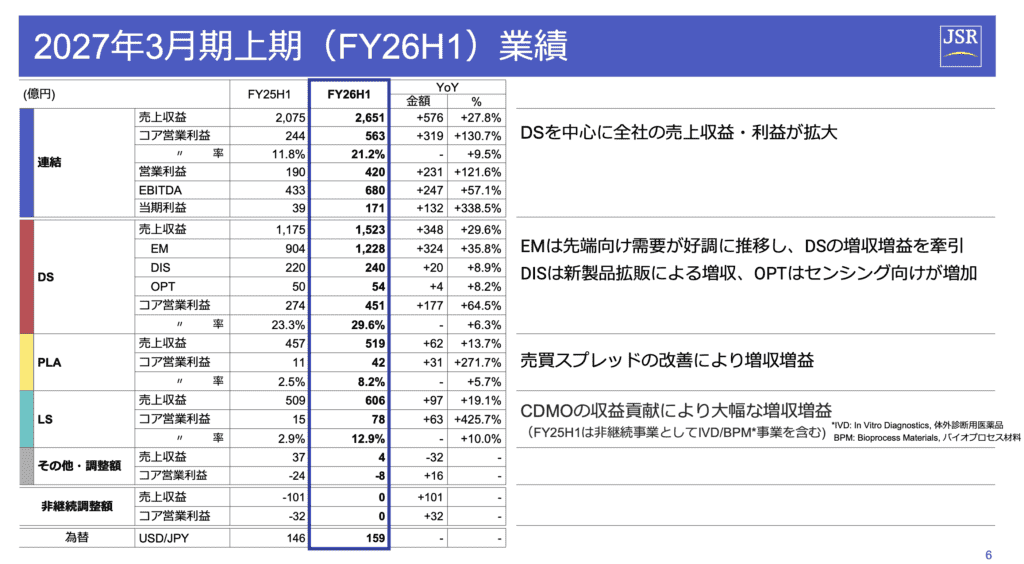
実際、2026年11月19日に発表された上半期決算資料(引用26)では、半導体材料を含むDS事業領域が563億円のコア営業利益のうちほぼ8割の450億円を稼ぎ出したことが示されていました。
【一覧比較】両社の半導体材料・対象プロセス・主要競合
ここまでの内容で、
- 三井化学は半導体材料事業で利益を伸ばしていること
- JSRも中核事業は半導体材料であること
を確認できました。そのため、三井化学がJSRを買収することで、より強力な半導体材料メーカーが誕生することが予想されます。以下に二社の代表的な半導体材料とそれらの材料が使われる半導体製造プロセス、主な競合を示します。
| 企業名 | 半導体材料 | 使用される半導体製造プロセス | 主な競合 |
| 三井化学 | ダイシングテープ | ダイシング | レゾナック、日東電工、リンテック |
| 三井化学 | 四フッ化ケイ素 | 酸化膜 | 信越化学工業、レゾナック、住友精化 |
| 三井化学 | ペリクル | フォトリソグラフィー | 信越化学工業 |
| JSR | 低誘電樹脂材料 | 基板生産 | 三菱ガス化学 |
| JSR | めっき用厚膜フォトレジスト | バンプ・基板パターン形成 | 東京応化、レゾナック |
| JSR | 感光性絶縁材料 | RDL | レゾナック、旭化成 |
| JSR | ALD・CVD用プリカーサー | 成膜 | メルク、エア・リキード、インテグリス |
| JSR | ドーパント | ドーピング | ADEKA、日本化学工業 |
| JSR | CMP材料(スラリー・洗浄剤) | CMP | AGC、レゾナック、フジミ、富士フイルム、インテグリス |
| JSR | 洗浄剤 | パターン形成後洗浄 | インテグリス、富士フイルム、花王、関東化学 |
| JSR | リソグラフィー用フォトレジスト | フォトリソグラフィー | 東京応化 |
上記を眺める中で湧く疑問は、「果たして三井化学とJSRが連合を組むだけで、これら競合を打ち負かす競争力をつけられるのか?」この一点に尽きます。半導体、特に前工程はプロセスの繰り返しで成立するため、前後プロセスを理解しプロセス間の相性を把握していることが競争力につながります。プロセス間のシナジーを生むことが強い競争力に繋がるのです。その観点から眺めると、三井化学の強みは露光装置向けのペリクルと後工程用のダイシングテープです。しかしこれらの材料とJSRが強みとする露光用のフォトレジストではプロセスとして直接相互作用するわけではありません。そのため、今回の買収で顕現するシナジーは限定的である可能性もあります。
上記疑問に対する詳細な分析は次回以降の記事で検討するため、今回は結論を保留します。少なくとも、
- 三井化学はこれまで半導体材料分野で広いポートフォリオを抱えていなかったこと
- 今回のJSRの買収により高い競争力を持った半導体材料事業を手に入れることが出来た
ことは事実と言えます。
買収スキームと1.8兆円の妥当性をEV/EBITDAで検証
三井化学はJSRの買収によって、少なくとも競争力のある広範な半導体材料事業を取得出来ることが分かりました。次は今回の買収が妥当な価格で行われたのかを分析します。
買収スキームと資金の流れ
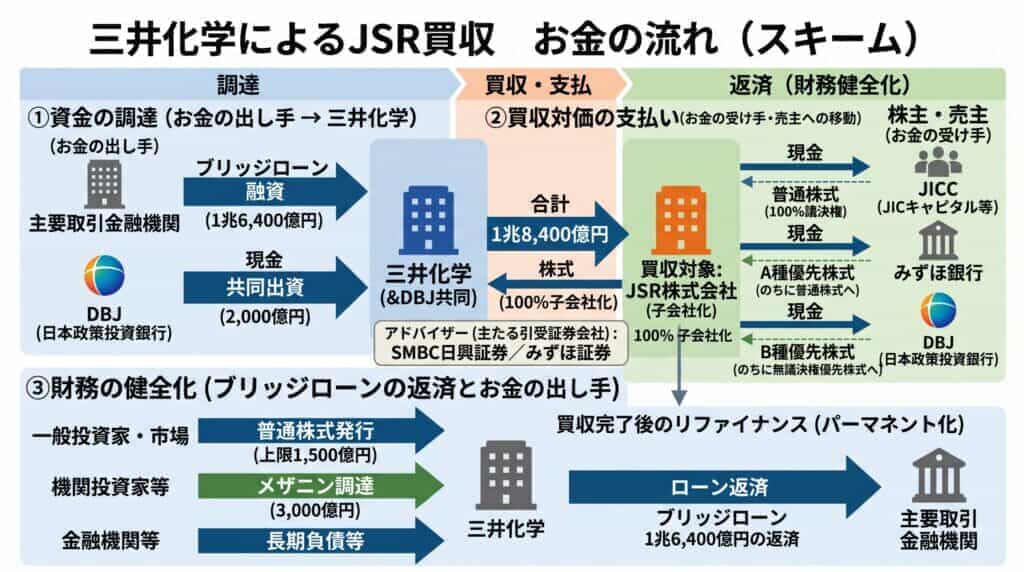
今回の買収スキームを2026年11月9日 三井化学プレスリリースを元に図解します。三井化学は買収費用を金融機関からのブリッジローン1兆6,400億円+DBJ出資2,000億円で調達しています。約1.8兆円はJSRの株主であったJICとみずほ銀行、DBJに渡りました。今回、お金の出し手にはDBJとみずほ銀行が含まれています。これら二行はJSRの株主であり債権者でもあります。したがって、買収を通して大きな利益を得ていると言えるでしょう。
三井化学は財務の健全化を借り換えで進めることを検討していることから、債権者であるDBJとみずほ銀行はイグジットと融資による金利・手数料収入の双方に関与する立場にあります。
EV/EBITDA16倍の妥当性と過去の大型買収(昭和電工×日立化成)とのマルチプル比較
次に、1.8兆円と評価された企業価値が適切であったか検証します。一般的に、企業価値を表すEVは、利払い前・税引き前・減価償却前を表すEBITDAに任意の値であるマルチプルを乗じた形で計算されます。あるいは、時価総額に有利子負債を足し、現預金を引く形でも表すことが出来ます。
マルチプルが大きいということは、企業の成長期待が大きい、という解釈ができます。三井化学の発表(引用27)によれば、JSRにかけられたマルチプル(期待)は約16であることが分かります。マルチプルは類似業種で同じ市場に上場している企業と比較に使用します。マルチプルを類似企業間で比較することで対象の企業への期待の大小を測ります。
そこで、今回は世間から半導体材料企業と認識されている日本の代表的な企業のマルチプル(2026年11月21日現在)と比較します。JSRを除く各社の財務状況はIRバンクから取得しました。各社のEBITDAは2026年通期の予想や各社の決算資料から計算しました。
以下のグラフに挙げた代表的な半導体材料企業群の平均は10.82でした。JSRのマルチプルは15.56(約16)は買収によるプレミアムを加味しても相当大きな値と言えそうです。
単純に考えると、JSRは主要な半導体材料企業の1.4倍超の期待を三井化学からされたという解釈になります。フォトレジストで競合になる東京応化と比べても1.1倍のマルチプルです。
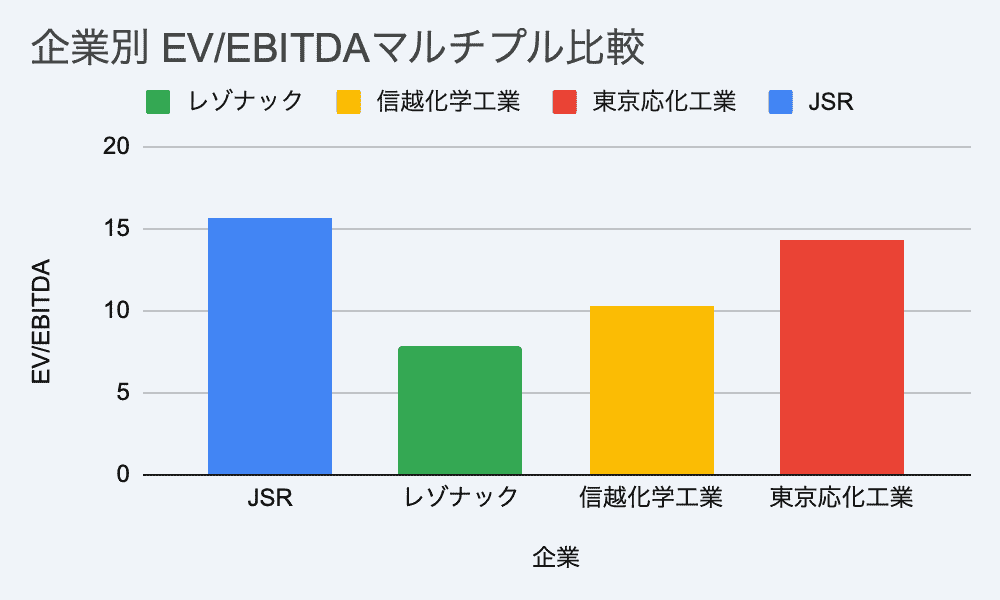
EV/EBITDAの比較から分かるように、大きな期待を三井化学はJSRに寄せて今回の買収に踏み切ったと言えます。類似の買収事例にレゾナック(旧昭和電工)による日立化成の買収がありますが、その当時のマルチプルを決算資料(引用28)の営業利益と減価償却費そして買収金額(引用2)から概算すると15.21でした。当時は割高すぎる買い物と言われていました。ここ数年で日本の株式市場への期待が上がり、市場全体のマルチプルも上昇傾向であるものの三井化学がJSRに大きな期待を寄せていることが伺えます。
まとめ: なぜJSRが売られたのか?誰が受益者なのか?
本記事は四部構成の第一部として、三井化学によるJSR買収の顛末と全体像を紹介しました。そして、本記事を通して3つの疑問が湧くと思います。
- 三井化学はこの巨額買収から描く戦略は?
- JICは「半導体材料業界再編」を実現できたのか?
- 買収を通した最大の受益者は誰なのか?
週一回更新できるようがんばりますので、これからもお付き合い頂ければ幸いです。
参考文献
- 引用1 2026年11月9日 三井化学プレスリリース
- 引用2 当社による 日立化成に対する公開買付け 昭和電工
- 引用3 JSR株式会社に対する公開買付けの開始予定に関するお知らせ
- 引用4 JICC-02株式会社による 当社株式等に対する公開買付けの開始予定に係る賛同の意見表明及び応募推奨に関するお知らせ JSR
- 引用5 当社株式の上場廃止のお知らせ JSR
- 引用6 JICのミッション
- 引用7 2023年3月27日 臨時報告書 JSR
- 引用8 JSR、ヤマナカヒューテックの全株式の取得を完了 ~半導体材料業界再編加速~
- 引用9 JSR、最先端フォトレジストのグローバル開発・生産体制を拡充
- 引用10 JSR、台湾で先端電子材料製造の合弁会社を設立
- 引用11 バイオプロセス材料事業の事業譲渡に関するお知らせ JSR
- 引用12 体外診断用医薬品材料製品の販売元承継に関するご案内 JSR
- 引用13 JSR、子会社の株式会社イーテックの分社化と株式譲渡に関するお知らせ
- 引用14 電子産業分野へのゴム販売事業譲渡のお知らせ JSR
- 引用15 (開示事項の経過)バイオプロセス材料事業の事業譲渡に関するお知らせ JSR
- 引用16 JSRレポート2024
- 引用17 JSRレポート2026
- 引用18 官民ファンドのJIC、半導体材料大手JSRの売却検討 富士フイルムなど関心=関係者 Reuters
- 引用19 三菱ケミカルと三井化学がJSR買収の最終候補に、1兆円超で検討 Bloomberg
- 引用20 2026年第2四半期決算資料 三井化学
- 引用21 三井ペリクル™
- 引用22 イクロステープ™
- 引用23 四フッ化珪素
- 引用24 ポートフォリオの大幅な変革に向けたJSR社買収に関する説明 三井化学
- 引用25 2026年3月期事業状況説明会 JSR
- 引用26 2027年3月期上期事業状況説明会 JSR
- 引用27 2026年11月9日 ポートフォリオの大幅な変革に向けたJSR社買収に関する説明 三井化学
- 引用28 2020年日立化成決算資料
コメント